 Unter
Warum Banken zögern, das Model Context Protocol (MCP) zu übernehmen
Der heikle Spagat zwischen Banken und der fortschreitenden KI: Eine Brücke zwischen Innovation und Regulierung
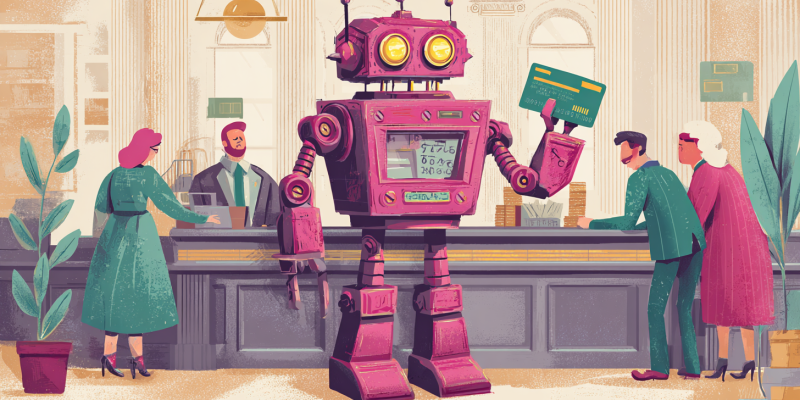
Stellen Sie sich Folgendes vor: Ein Roboter, der geduldig in der Schlange vor einer Bank wartet, bereit, seinen Ausweis vorzuzeigen. Das klingt wie die Eröffnungsszene einer Science-Fiction-Komödie, ist aber in Wirklichkeit gar nicht so weit entfernt von den Fragen, mit denen sich Banken angesichts der fortschreitenden Entwicklung der künstlichen Intelligenz auseinandersetzen. Während KI Branchen in allen Bereichen grundlegend verändert, verfolgen Finanzinstitute einen eher konservativen Ansatz – und das aus gutem Grund. Im Mittelpunkt dieser Diskussion steht das Model Context Protocol (MCP), ein aufstrebender Standard, der verschiedenen KI-Systemen die Kommunikation untereinander ermöglichen soll. Die Begeisterung für das MCP wird jedoch durch eine grundlegende Frage gedämpft: Wie können diese raffinierten neuen KI-Agenten jemals sicher innerhalb der strengen Regeln arbeiten, an die sich Banken halten müssen, wie zum Beispiel „Know Your Customer“ (KYC) und die Einhaltung weiterer regulatorischer Vorschriften?
Was hält die Banken zurück?
Die Mission von MCP besteht darin, KI-Systemen eine nahtlose Zusammenarbeit und den nahtlosen Informationsaustausch zu ermöglichen. Theoretisch könnte dies den Weg für intelligentere Automatisierung, hochgradig personalisierte Dienstleistungen sowie schnellere und bessere Entscheidungen ebnen. Im Bankwesen geht es jedoch nicht nur um Innovation – es geht um Vertrauen, Nachvollziehbarkeit und die Einhaltung von Vorschriften bis ins kleinste Detail.
Genau hier entstehen Reibungspunkte. Derzeit bietet MCP nicht die integrierten Sicherheitsvorkehrungen, auf die sich Banken verlassen: eine lückenlose Identitätsprüfung, eine zuverlässige Rückverfolgbarkeit jeder Interaktion und Datenintegritätsstandards, die den Anforderungen der Wirtschaftsprüfer genügen. Ohne diese Kontrollmechanismen ist es einfach zu riskant, KI-Systemen eine uneingeschränkte Interaktion zu gestatten – in einer Welt, in der selbst kleinste Fehltritte zu massiven Strafen oder Vertrauensverlusten führen können.
Was muss sich ändern, damit Banken MCP einführen?
Es wäre irreführend zu behaupten, dass Banken gegenüber neuen Technologien allergisch sind. Im Gegenteil: Viele sind sogar Vorreiter – sie nutzen KI, um Betrugsfälle aufzudecken, ihre Handelsabteilungen zu unterstützen und den Kundenservice reaktionsfähiger zu gestalten. Der Unterschied besteht darin, dass jeder Schritt nach vorne sorgfältig abgewogen und von Sicherheitsvorkehrungen begleitet wird.
MCP bietet in seiner derzeitigen Form ein Maß an Offenheit und Interoperabilität, das sich nicht nahtlos in das streng überwachte Umfeld des Bankwesens einfügt. Bevor das Protokoll also im Finanzsektor breite Anwendung finden kann, muss es seine Sicherheitsvorkehrungen verbessern – durch die Integration strenger Identitätsprüfungen, unknackbarer Prüfpfade und Tools zur Erfassung der Einwilligung der Nutzer. Dies würde es ermöglichen, jeden Schritt nachzuverfolgen und selbst den skeptischsten Aufsichtsbehörden die Einhaltung der Vorschriften nachzuweisen. Erst dann könnten wir eine Zukunft erleben, in der Roboter nicht nur einfach in Banken spazieren – sondern tatsächlich mit derselben Sorgfalt in Bezug auf Vorschriften und Sicherheit bedient werden wie jeder menschliche Kunde.
Möchten Sie genauer erfahren, wie MCP diese regulatorischen Hürden meistert? Lesen Sie den vollständigen Artikel auf VentureBeat.


